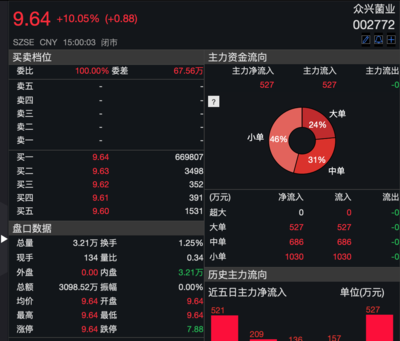
2021年6月,一则公告让资本市场闻到了不一样的味道。主营金针菇的众兴菌业宣布拟收购贵州茅台镇一家酒企——圣窖酒业100%股权。消息一出,股价连续涨停,市值飙升数十亿,“沾酒就飙”的戏码再度上演。从“食用菌第一股”到“酱酒概念股”,众兴菌业的跨界引发无数遐想:这是业绩承压下的无奈自救,还是又一场追逐风口的资本游戏?
一、金针菇不香了?
众兴菌业的主业是食用菌,尤其是金针菇。2015年上市时,它被誉为“食用菌第一股”。但食用菌行业门槛不高,竞争激烈,产品同质化严重,利润空间被不断压缩。2020年,公司净利润虽同比增长,但主要靠政府补助和投资收益,扣非后净利润仍为亏损。金针菇价格低迷,毛利率从2016年的近40%跌至2020年的不足15%。
危机感之下,众兴菌业亟需寻找新的利润增长点。而彼时,白酒板块尤其是酱酒,正处于疯狂造富的神话中。茅台一骑绝尘,资本蜂拥而入,连做金针菇的也动了“饮酒”的心思。
二、沾酒就飙:一场资本狂欢
2021年6月20日,众兴菌业公告拟收购圣窖酒业。圣窖酒业位于茅台镇,拥有少量窖池和基酒,规模不大,但在酱酒热中也是一张“入场券”。公告后,众兴菌业股价从8元附近一口气涨至17元,涨幅翻倍,市盈率飙升至百倍。
这种“沾酒就飙”的现象并非首次。此前,*ST岩石、海南椰岛、来伊份等公司只要宣布涉足白酒,股价无一例外大涨。市场情绪被“酱酒热”点燃,投资者信奉“只要和酒沾边,就能乌鸡变凤凰”。众兴菌业不过是这场狂欢中的又一个主角。
三、酒类经营:馅饼还是陷阱?
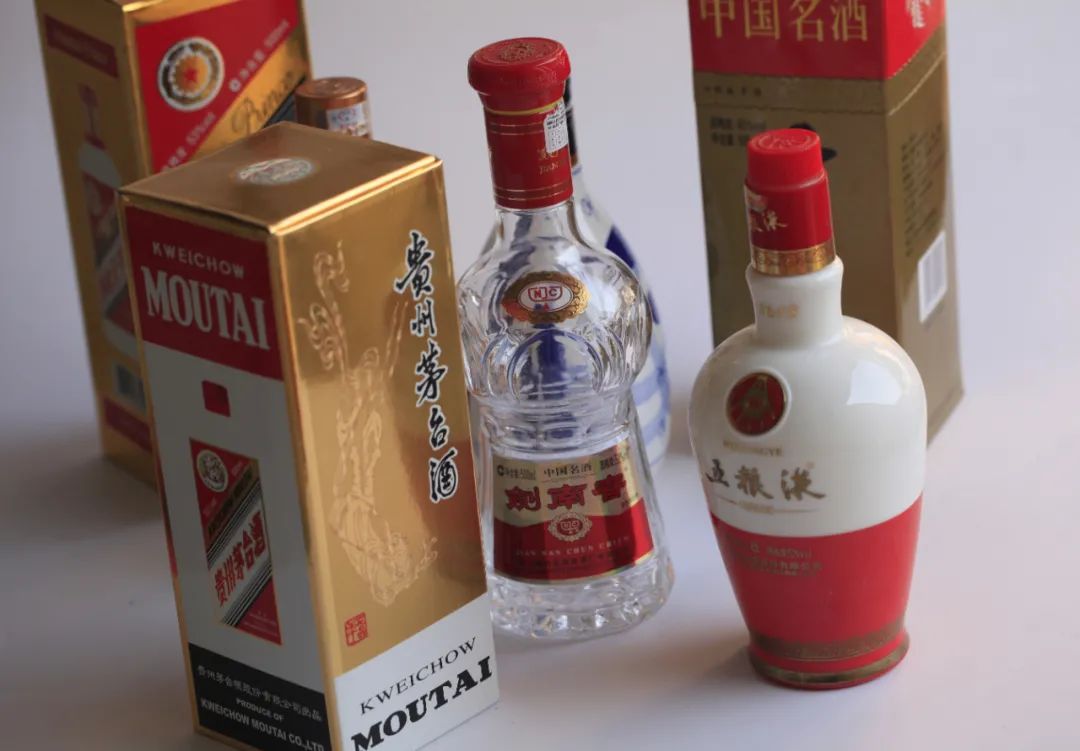
圣窖酒业并非优质资产。公开数据显示,其2018年至2020年营收分别为510万元、980万元、1550万元,净利润甚至为负或微利。更关键的是,白酒行业早已进入品牌集中化时代,茅台、五粮液等头部企业占据绝对优势,毫无品牌积淀的小酒企存活艰难。上市公司的跨界,多数停留在“概念”层面——既无渠道运营能力,也缺乏长期投入的耐心。
值得注意的是,众兴菌业在收购公告中也坦诚风险:白酒行业竞争激烈,标的资产规模较小,未来经营存在不确定性。而所谓的“酒类经营”,对众兴菌业而言几乎是零经验。众兴菌业的销售体系、管理团队、供应链均围绕食用菌搭建,跨界卖酒无异于从零开始。
更深层的问题是,上市公司跨界白酒的动机往往存疑。有的为了市值管理,有的为了配合股东减持,有的甚至只是“讲故事”。当热度褪去,标的业绩不达预期,商誉减值、股价暴跌便接踵而至。此前*ST岩石的案例便是前车之鉴。
四、酒醒时分
2021年下半年,随着监管关注和白酒板块回调,众兴菌业股价回落,收购最终终止。一切似乎又回到了原点,只有K线图记录着那场短暂的绚烂。
众兴菌业的“饮酒”故事,折射出A股市场“蹭热点”炒作的积弊,也暴露了传统行业企业转型的焦虑。白酒虽好,但并非人人可饮。对众兴菌业而言,与其追逐风口,不如深耕主业,提升金针菇的附加值,或者谨慎探索真正相关的多元化。毕竟,资本市场终会回归理性,只有踏实经营,才能穿越牛熊。